
什么是量化炒股
什么是量化炒股
很多人第一次听到“量化炒股”这四个字,脑子里浮现的画面大概是:一台电脑屏幕上跳动着一堆看不懂的代码,旁边坐着一个面无表情的程序员,敲几下键盘就完成了买卖。这个画面不算错,但也远远不够。
要理解量化炒股,得先搞清楚一个更基础的问题:什么叫“量化”。
“量化”这个词说白了就是把模糊的东西变成精确的数字。你凭感觉觉得某只股票“估值偏低”,这是主观判断;但如果你说这只股票的市盈率在过去五年中处于历史百分之十的分位以下,净资产收益率连续四个季度高于百分之十五,这就是量化。量化投资做的事情,就是把那些原本存在于交易员脑子里的判断标准,拆解成一个个可以被数据验证的指标,再把这些指标组合成一个可以反复使用的模型。它不神秘,本质上就是用数据和模型来做投资决策,只是这套决策流程比人脑手工操作要系统得多、也庞大得多。
那量化炒股和“程序化交易”是一回事吗?日常聊天里大家经常混着用,但这两者的内涵其实差别不小。程序化交易是一种执行方式,它的对立面是“手动交易”——你用手机下单,这是手动交易;你写一段代码让电脑自动报单,这是程序化交易。程序化交易本身只是工具,主观投资者可以用,量化投资者也可以用;反过来,量化投资在发展初期也不是靠程序化执行的。二十世纪七十年代,量化投资的先驱爱德华·索普和早期的西蒙斯,很多单子还是打电话给交易员下的。即便到了今天,像D. E. Shaw这样的顶级量化机构,在一些流动性不好的品种上仍然会通过电话咨询和下单。所以把量化炒股等同于“电脑自动炒股”,是一种常见的误解。
真正让量化炒股和传统炒股拉开距离的,是思维方式的差异。
手动交易者做决策时,脑子里跑的是一个综合了经验、直觉、消息面、情绪甚至盘感的判断过程。这个过程很灵活,遇到突发事件能迅速反应,但也极不稳定——今天状态好可能赚一笔,明天一犹豫就错过了止损点。量化思维则要求你把这一切都规则化:什么条件下买入,什么条件下卖出,仓位怎么分配,单笔亏损到什么程度必须离场,全部提前写清楚。规则一旦定下来,执行的时候就不应该再掺入“我觉得这次不一样”的主观判断。这种思维方式的好处在于可验证——你把规则放到历史数据里跑一遍,就知道它在过去几年到底赚不赚钱、最大回撤是多少、在什么市场环境下会失效。坏处也很明显:规则是死的,市场是活的,历史上没出现过的事情,模型也学不会。
说到这里就绕不开一个核心问题:量化模型到底在“算”什么?
最主流的一条路叫因子投资。你可以把“因子”理解成一把尺子,用来衡量股票某一个维度的特征。估值因子量的是“便宜还是贵”,成长因子量的是“跑得快不快”,盈利因子量的是“赚得多不多”,动量因子量的是“最近涨得好不好”。一个多因子模型做的事情,就是拿好几把尺子同时去量市场上几千只股票,每一把尺子打一个分,加权汇总之后排个序,分数高的就多买,分数低的就少买或者不买。这个逻辑本身并不复杂,复杂的是因子的选择、权重的设定,以及在不同市场环境下动态调整的能力。一个因子今天有效,不代表明天还有效;两个因子单独看都不错,组合在一起可能互相打架。这些都需要大量的历史数据回测来验证。
另一条路是算法交易,它解决的不是“买什么”的问题,而是“怎么买”的问题。假设你管理着一笔不小的资金,需要买入某只股票,如果直接下一张大单砸进去,市场价格瞬间就被你自己推高了,成交均价会很难看。算法交易的做法是把这张大单拆成很多笔小单,按照特定的规则逐步执行。最常见的两种算法是VWAP和TWAP:VWAP按照成交量加权平均价来分配每笔小单的规模,成交量大的时间段多下一些,成交量小的时间段少下一些;TWAP则更简单,把时间切成等份,每份下同样数量的单子。算法交易的目标不是赚钱,而是降低交易成本、减少对市场的冲击,它是交易执行环节的精细化工具。
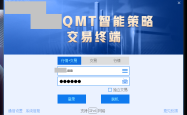
量化炒股要落地,离不开具体的交易工具。国内散户和中小机构最常接触的两个平台是QMT和PTrade。
QMT,内置了Python运行环境,你可以用Python写策略、回测历史数据、然后直接实盘下单。对于有一定编程基础的个人投资者来说,QMT的门槛在于你得会写代码,但它的灵活性也恰恰来自于此——策略逻辑完全由你自己掌控,想怎么改就怎么改。
下载链接
PTrade,面向的是私募机构和高净值投资者。它的定位比QMT更“产品化”一些,集成了投研、回测、实盘交易的全流程,策略代码和运行环境都在云端,无需配置python环境。
下载链接
工具在进步,市场格局也在变。国内的量化交易在过去几年经历了一轮迅猛的扩张。2025年末,量化私募基金的管理规模达到了大约3.22万亿元,在私募证券投资基金中的占比超过了四成。百亿级别的量化私募数量达到了五十五家,在2025年七月首次超过了同规模的主观策略私募。指数增强策略是其中规模最大的一类产品,2025年的平均回报率超过了百分之四十五。
但规模的增长也带来了新的问题。量化资金在市场中的占比越来越高,对短线交易生态的冲击越来越明显。很多依靠情绪和盘感做超短线的投资者发现,自己曾经有效的策略在衰减甚至失效,因为量化模型对短期价格偏离的捕捉速度和执行纪律,是人手很难匹敌的。与此同时,监管层也在持续收紧对程序化交易的规范。2025年十月,证监会发布的《期货市场程序化交易管理规定》正式实施,对高频交易的申报频率和撤单行为都划出了明确的红线。同年,沪深交易所也出台了程序化交易管理的实施细则,强调“趋利避害、突出公平”的监管导向。
一个值得注意的现象是,量化行业内部也在分化。头部机构凭借数据和算力的优势,策略迭代的速度越来越快,而中小机构在传统的中性和指增产品上面临着白热化的竞争,开始往多策略、多资产的方向寻找出路。有行业人士判断,AI技术的深入应用可能会进一步加剧这种头部聚集效应,因为优质策略的研发越来越依赖于大规模的数据处理和模型训练能力。
本文由 海星量化研究所 作者提供,转载请保留链接和署名!网址:https://qmt.hxquant.com/?id=83
1.本站原创文章,转载需注明文章作者来源。 2.如果文章内容涉及版权问题,请联系我们删除,向本站投稿文章可能会经我们编辑修改。 3.本站对信息准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。